Скидка на тест ДНК и риск для страховки: рассуждения о распродаже 23andMe и совет действовать как «Джон Доу»
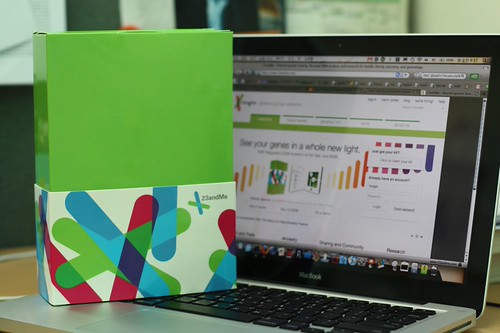
Генетическая тестовая компания 23andMe объявила однодневную акцию, в рамках которой отменяется обычный первоначальный платёж за тест в размере 199 долларов. Однако условие акции — обязательная подписка на службу обновлений генетической информации сроком на двенадцать месяцев по абонентской плате около 9 долларов в месяц. Эта новость привлекла внимание пользователей и обсуждение в технических сообществах, и вызывает серьёзные вопросы о последствиях массового распространения подобных предложений.
Автор публикации, который раньше собирался строить карьеру в биотехнологиях и в процессе изучения темы пришёл к более глубокому пониманию этических и практических аспектов генетического тестирования, даёт простой, но принципиальный совет всем, кто рассматривает сдачу ДНК-теста: подумать о прохождении теста под псевдонимом — как «Джон Доу», то есть не указывая свои настоящие имя и контактные данные.
Основания для такого совета очевидны: знание о высокой предрасположенности к серьёзному заболеванию может иметь далеко идущие последствия для разных видов страхования — медицинного, жизни и даже автоспорта, где оценка риска имеет значение. Страховые компании обычно требуют раскрывать любую информацию, которая может повлиять на оценку риска. Если человек знает о высокой вероятности развития, скажем, болезни Паркинсона, эту информацию страховщик сочтёт существенной при расчёте условий и тарифов.
В некоторых юрисдикциях приняты законы, запрещающие дискриминацию по генетической информации и ограничивающие доступ страховщиков к таким данным. Примером является законодательство, направленное на защиту от использования генетической информации в страховании и занятости. Однако автор предупреждает, что законы могут быть отменены или изменены, а индустрии здравоохранения и страхования обладают сильной позицией в лоббировании интересов. Нельзя исключать сценарий, в котором генетическая тестинговая компания окажется приобретена крупным страховщиком, что изменит правила доступа к данным.
Кроме того, правовая база существенно различается между странами. В ряде государств страховые компании не только вправе требовать раскрытия генетической информации, но и могут обязать потенциального застрахованного пройти соответствующее тестирование перед выдачей полиса. В таких условиях открытая привязка результатов теста к идентифицируемым персональным данным может привести к отказу в покрытии или ужесточению условий страхования.
Третья важная опасность — риск утечки данных. Базы данных можно взломать или украсть; в этом случае результаты теста, сопоставлённые с реальными именами и контактами, становятся доступными третьим лицам. Автор подчёркивает, что перед тем как размещать свои идентифицирующие данные в результатах генетического тестирования, следует хорошо взвесить возможные последствия.
В комментариях и сопроводительных обсуждениях отмечают, что предложение 23andMe делает услугу более доступной и революционной по своей сути, но до тех пор, пока законодательство не защитит людей от дискриминации по генотипу в сфере страхования, массовое участие в таких акциях остаётся спорным. Некоторые участники дискуссии говорят, что многие страховые договоры уже содержат требования раскрывать известные вам увеличенные риски, и пока законодательно не запрещено использование генетической информации в определённых контекстах, совет «выполнять тест анонимно» остаётся практичным, хотя и неудовлетворительным решением.
Таким образом, распродажа генетического тестирования поднимает важные вопросы: насколько безопасно связывать генетические данные с персональной информацией, какие правовые гарантии защиты существуют и насколько устойчивы эти гарантии перед лицом возможных изменений в законодательстве или структурных сдвигов в индустрии. Людям, рассматривающим возможность генетического тестирования, автор рекомендует взвешенно подходить к решению, учитывать риски, связанные со страхованием и утечками данных, и при необходимости рассматривать варианты анонимного тестирования.